Altersvorsorge
Wie viel gesetzliche Rente bleibt, wie groß die Lücke ist und wie Sie auch für Ihre Kinder vorsorgen.
- Gesetzliche Rente
- Betriebliche Vorsorge
- Private Rente
- Vorsorge für Kinder
Das Wichtigste in drei Punkten
- 01Die gesetzliche Rente funktioniert im Umlageverfahren: Heutige Beiträge finanzieren heutige Renten.
- 022024 kamen auf 100 Menschen zwischen 20 und 66 Jahren rund 33 ab 67. Für 2038 erwartet Destatis rund 45.
- 03Zeit ist der größte Hebel: Jedes Jahr früher senkt die nötige Sparrate spürbar.
Altersvorsorge
Heute die Freiheit von morgen planen.
Wie möchten Sie später leben? Mehr Zeit für Familie, Reisen oder eigene Projekte haben? Eine passende Altersvorsorge hilft Ihnen, diese Wünsche finanziell vorzubereiten. Je früher Sie beginnen, desto mehr Zeit steht Ihrem Vermögen zum Wachsen zur Verfügung.
Expavigate unterstützt Sie dabei, Ihre bestehenden Ansprüche zu verstehen, möglichen zusätzlichen Bedarf zu erkennen und eine Vorsorge aufzubauen, die zu Ihrem Leben passt.
Warum zusätzliche Vorsorge in Deutschland wichtig ist
Die gesetzliche Rentenversicherung funktioniert überwiegend nach dem Umlageverfahren: Die heutigen Beiträge von Beschäftigten und Arbeitgebern finanzieren zusammen mit Bundesmitteln die laufenden Renten. Ihre Beiträge werden deshalb grundsätzlich nicht auf einem persönlichen Anlagekonto angespart. Sie erwerben damit Ansprüche auf spätere Leistungen. Quelle: Deutsche Rentenversicherung
Durch den demografischen Wandel verschiebt sich das Verhältnis zwischen jüngeren und älteren Menschen. Im Jahr 2024 kamen auf 100 Menschen zwischen 20 und 66 Jahren rund 33 Menschen ab 67 Jahren. Für 2038 erwartet das Statistische Bundesamt bei moderater Entwicklung rund 45. Das sind Bevölkerungsgruppen, keine tatsächlichen Beitragszahler- und Rentnerzahlen. Quelle: Destatis, 16. koordinierte Bevölkerungsvorausberechnung
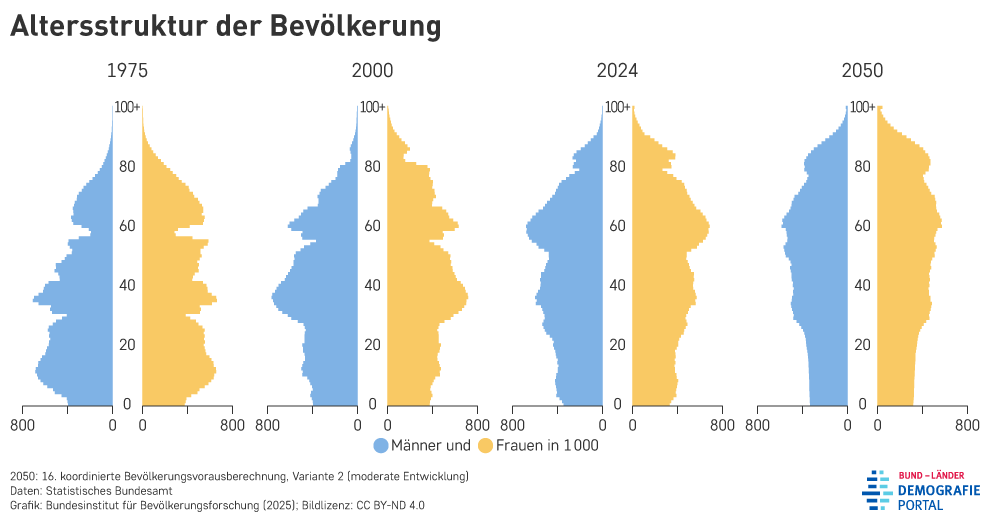
Diese Entwicklung erhöht den Finanzierungsdruck. Wie sich die Rente entwickelt, hängt allerdings auch von Beschäftigung, Löhnen, Bundesmitteln und politischen Entscheidungen ab. Für Ihre persönliche Planung zählt deshalb: Welche Einnahmen können Sie später erwarten, und welchen Lebensstandard möchten Sie damit finanzieren?
Die Renteninformation gibt einen wichtigen Hinweis
Die Deutsche Rentenversicherung weist in ihrer Renteninformation unter „Zusätzlicher Vorsorgebedarf“ auf eine mögliche Versorgungslücke und die Bedeutung ergänzender Absicherung hin. Dabei soll auch der Kaufkraftverlust berücksichtigt werden. Die ausgewiesenen Rentenbeträge sind außerdem grundsätzlich Bruttobeträge; mögliche Abgaben und Steuern müssen in die Planung einfließen. Quelle: Deutsche Rentenversicherung, Studientext „Altersvorsorge“, Kapitel 5
Wir betrachten deshalb Ihre gesetzliche Rente gemeinsam mit vorhandener betrieblicher Vorsorge, privaten Verträgen und weiterem Vermögen. Daraus entwickeln wir einen nachvollziehbaren Plan für Ihren zusätzlichen Vorsorgebedarf.
Ihr größter Vorteil: Zeit
Wenn Erträge investiert bleiben, können auch diese künftig Erträge erwirtschaften. Dieser Wiederanlageeffekt wird häufig als Zinseszinseffekt bezeichnet. Bei Fonds und ETFs entsteht er aus der Wertentwicklung und wiederangelegten Ausschüttungen; einen festen Zins gibt es dabei nicht.
| Anlagedauer | Rechnung | Rechnerischer Endwert |
|---|---|---|
| 10 Jahre | 100 € × 1,08¹⁰ | 215,89 € |
| 20 Jahre | 100 € × 1,08²⁰ | 466,10 € |
| 40 Jahre | 100 € × 1,08⁴⁰ | 2.172,45 € |
| 67 Jahre | 100 € × 1,08⁶⁷ | 17.353,68 € |
Eigene Modellrechnung: einmalige Einzahlung, vollständige Wiederanlage und gleichbleibende jährliche Rendite. Die Werte sind nominal, vor Kosten, Steuern und Inflation. Acht Prozent sind eine Rechenannahme, keine Prognose oder Zusage. Tatsächliche Kapitalmarktrenditen schwanken; Verluste sind möglich.
Gerade über lange Zeiträume ist auch die Kaufkraft entscheidend: Bei angenommenen zwei Prozent jährlicher Inflation hätten die 17.353,68 Euro nach 67 Jahren eine Kaufkraft von rund 4.604 Euro in heutigem Geld.
Zehn Jahre können wir nicht zurückholen. Mit Ihrer Vorsorge können Sie heute beginnen.
Der passende Einstieg richtet sich nach Ihrem Budget, Ihren Rücklagen und Ihren Zielen. Auch eine überschaubare Sparrate kann ein sinnvoller Anfang sein.
Regelmäßig investieren, mit einem Plan für gute und schwierige Börsenzeiten
Mit einer gleichbleibenden Sparrate kaufen Sie bei niedrigeren Kursen mehr und bei höheren Kursen weniger Fondsanteile. Das ist der Durchschnittskosteneffekt, auch Cost-Averaging genannt. Ein Sparplan erleichtert regelmäßiges Investieren aus dem laufenden Einkommen.
Er garantiert jedoch weder Gewinne noch einen Vorteil gegenüber einer sofortigen Anlage bereits vorhandenen Geldes. Auch eine lange Laufzeit beseitigt das Verlustrisiko nicht. Quelle: Einordnung: Vanguard Research
Weltweit gestreute Aktienfonds und ETFs ermöglichen eine Beteiligung an vielen Unternehmen. Ihre Entwicklung bleibt schwankungsanfällig. Deshalb stimmen wir den Aktienanteil auf Ihre Risikobereitschaft ab und planen rechtzeitig, wie Geld für spätere Auszahlungen verfügbar werden soll.
Welche Form der Altersvorsorge passt zu Ihnen?
Private Altersvorsorge kann verschiedene Bausteine umfassen. Ein Fonds- oder ETF-Depot bietet flexible Anlagemöglichkeiten. Eine private Rentenversicherung kann insbesondere dann interessant sein, wenn eine vertraglich vereinbarte lebenslange Rentenzahlung gewünscht ist. Auch eine betriebliche Altersversorgung gehört in den Vergleich. Quelle: Überblick: BaFin
Steuerliche Vorteile hängen von der gewählten Vorsorgeform, den gesetzlichen Voraussetzungen und der späteren Auszahlung ab. Eine Kapitalauszahlung wird beispielsweise anders behandelt als eine lebenslange private Rente. Quelle: Bundesministerium der Finanzen
Entscheidend ist das Zusammenspiel aus Kosten, Steuern, Anlagemöglichkeiten, Flexibilität und Leistungen. Ein Steuervorteil allein macht einen Vertrag noch nicht passend. Gerade laufende Kosten können den Vermögensaufbau über Jahrzehnte erheblich beeinflussen. Quelle: BaFin zu Kosten von Versicherungsanlageprodukten
Mit Expavigate erhalten Sie Orientierung: Wir prüfen Ihre Ausgangslage, erläutern passende Möglichkeiten und begleiten Sie dabei, Ihre Vorsorge an Veränderungen im Leben anzupassen.
Vorsorge für Kinder
Ein früher Anfang kann ein Geschenk fürs Leben sein.
Ausbildung, Studium, Führerschein oder die erste eigene Wohnung: Auf dem Weg ins Erwachsenenleben entstehen viele Wünsche und Ausgaben. Wer früh für sein Kind spart, kann dafür finanziellen Spielraum schaffen und gleichzeitig einen ersten Baustein für dessen spätere Altersvorsorge legen.
Anspruchsberechtigte Familien erhalten 2026 monatlich 259 Euro Kindergeld pro Kind. Wenn nach laufenden Ausgaben und ausreichenden Rücklagen Geld übrig bleibt, kann ein Teil davon investiert werden. Wie viel sinnvoll ist, richtet sich nach Ihrer familiären Situation. Quelle: Bundesagentur für Arbeit
Zwei Ziele, zwei unterschiedliche Zeithorizonte
Für den Start ins Erwachsenenleben planen wir Geld, das beispielsweise in 10, 15 oder 20 Jahren zur Verfügung stehen soll. Je näher eine fest geplante Ausgabe rückt, desto wichtiger werden Verfügbarkeit und geringere Wertschwankungen.
Ein weiterer Teil kann langfristig für die spätere Altersvorsorge angelegt bleiben. Bei einem monatlichen Sparbudget von 100 Euro wären beispielsweise 75 Euro für den Start ins Erwachsenenleben und 25 Euro für das langfristige Ziel denkbar. Diese Aufteilung ist ein Beispiel und erfordert nicht automatisch zwei separate Verträge.
Was 25 Euro monatlich langfristig bewirken können
Angenommen, Sie investieren ab der Geburt Ihres Kindes 25 Euro am Monatsende bis zum 18. Geburtstag. Insgesamt zahlen Sie 5.400 Euro ein. Anschließend bleibt das angesparte Vermögen weitere 49 Jahre bis zum 67. Geburtstag investiert, ohne zusätzliche Einzahlungen oder Entnahmen.
| Angenommene jährliche Rendite | Vermögen mit 67 Jahren | Kaufkraft bei 2,5 % jährlicher Inflation |
|---|---|---|
| 6 % | rund 165.503 € | rund 31.645 € |
| 8 % | rund 505.552 € | rund 96.664 € |
| 9 % | rund 879.571 € | rund 168.179 € |
Die Kaufkraftwerte zeigen, welchem Betrag das spätere Vermögen zum Zeitpunkt der Geburt entspricht. Eigene Modellrechnungen mit konstanten effektiven Jahresrenditen und entsprechender monatlicher Verzinsung. Alle Vermögenswerte vor Kosten und Steuern; die letzte Spalte berücksichtigt zusätzlich 2,5 Prozent jährliche Inflation über 67 Jahre. Die Renditen sind Rechenannahmen, keine Prognosen oder garantierten Mindestwerte. Tatsächliche Ergebnisse können deutlich abweichen; Verluste sind möglich.
Ein früher Start gibt Ihrem Kind einen wertvollen zeitlichen Vorsprung. Auch kleine regelmäßige Beiträge können über Jahrzehnte einen bedeutenden finanziellen Baustein schaffen. Wie groß dieser tatsächlich wird, hängt insbesondere von der Wertentwicklung, den Kosten, den Steuern und der Inflation ab.
Die Unterschiede zeigen, wie stark das Ergebnis von Rendite und Laufzeit abhängt. Ob das Vermögen später für den gewünschten Lebensstandard reicht, muss im weiteren Leben regelmäßig überprüft werden.
Auch die Eigentumsfrage gehört dazu: Bei einem Depot auf den Namen des Kindes gehört das Geld dem Kind. Mit 18 kann es grundsätzlich selbst darüber verfügen. Eine langfristige Zweckbestimmung für die Altersvorsorge ist dadurch allein nicht gesichert. Quelle: Verbraucherzentrale
Gemeinsam entwickeln wir eine Lösung, die Ihre Familie heute tragen kann und Ihrem Kind morgen Möglichkeiten eröffnet. Dazu gehört auch, es mit zunehmendem Alter an den verantwortungsvollen Umgang mit Geld heranzuführen.
Kontakt
Sprechen Sie mit uns.
Schreiben Sie uns kurz, worum es geht. Wir melden uns innerhalb eines Werktags und finden einen Termin: 30 Minuten per Video, Telefon oder WhatsApp, kostenlos.
- Kostenloses Erstgespräch
- Auf Deutsch oder Englisch
- Ihre Rechner-Ergebnisse als Grundlage
- Antwort innerhalb eines Werktags